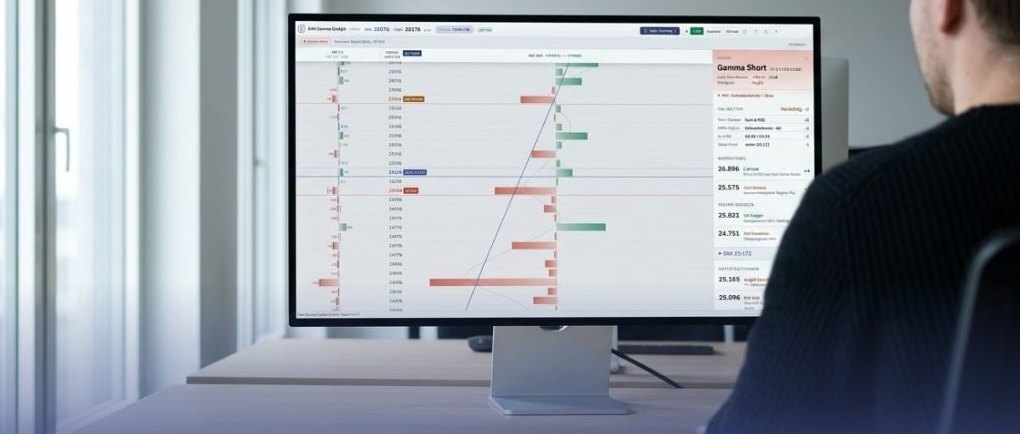
Bis zur Regimegrenze fehlen 73 Punkte, der ISM um 16:00 reicht dafür.
Gemessen steht die Positionierung seit heute wieder im Gamma Long, doch der Wendepunkt (Zero Gamma) liegt mit 25.219 nur knapp unter dem Kurs von 25.292.
Der DAX steht bei 25.292 und damit 73 Punkte über dem Wendepunkt (Zero Gamma) bei 25.219, oberhalb dessen die gemessene Positionierung seit heute wieder im Gamma Long liegt. Nach einer Freitags-Session zwischen 25.033 und 25.748 ist diese Regimegrenze 137 Punkte nach unten gewandert und sitzt jetzt direkt unter dem Markt. Bis zum ISM Services PMI um 16:00 entscheidet allein, ob die Marke hält: darüber greift die Dip-Mechanik, darunter ist die nächste gemessene Marke die Put Transition bei 25.103.
01Fünf Punkte zum Tag
02Schlüssel-Levels
Diese Ansicht im Cockpit öffnen
Die Level zeigen den Briefing-Stand. Das Cockpit aktualisiert sich laufend.
03Die Verfallskarte
Anteil an der Gamma-Magnitude je Verfall · eigener Nullpunkt · Spot 25.292 · Seite gemessen (Market-Maker-Konten, Stand 02.10.2026)
| Verfall | Restlaufzeit | Gamma | Fwd Vol | Seite | eigener Nullpunkt | zum Spot | |||
| Oct 2026 W094 Tage | 4 T | 22,2 % | 14,9 % | Long | 24.393 | −899 | |||
| Oct 2026 W2318 Tage | 18 T | 1,1 % | 14,3 % | Long | außer Reichweite | ||||
| Nov 202646 Tage | 46 T | 19,1 % | 17,9 % | Long | außer Reichweite | ||||
| Dec 202674 Tage | 74 T | 8,5 % | 17,0 % | Long | außer Reichweite | ||||
| Mar 2027165 Tage | 165 T | 11,0 % | 18,3 % | Short | außer Reichweite | ||||
| Jun 2027256 Tage | 256 T | 23,1 % | 18,1 % | Short | außer Reichweite | ||||
| Sep 2027347 Tage | 347 T | 6,3 % | Short | außer Reichweite | |||||
| Dec 2027438 Tage | 438 T | 6,4 % | Short | außer Reichweite | |||||
| 9 weitereab 11 Tage | ab 11 T | 2,3 % |
JUN 2027 · 256 T 23,1 % Nullpunkt außer Reichweite Charm 1,2 % Fwd 18,1 % · 1,14 % je Tag | OCT 2026 W09 · 4 T 22,2 % Nullpunkt 24.393 · −899 zum Spot Charm 34,4 % Fwd 14,9 % · 0,94 % je Tag | NOV 2026 · 46 T 19,1 % Nullpunkt außer Reichweite Charm 8,2 % Fwd 17,9 % · 1,13 % je Tag | MAR 2027 · 165 T 11,0 % Nullpunkt außer Reichweite Charm 4,2 % Fwd 18,3 % · 1,15 % je Tag |
04Wer die Karte hält
Gemessene Market-Maker-Bestaende gegen das offene Interesse · Stand 02.10.2026 · Dichte, keine Absicht
| Calls+24.251 | Puts−7.313 | netto+16.938 | Netto/OI C/P8,5 % / 1,5 % |
| Verfall | Netto/OI | netto | |||
| Dec 202677 Tage | 6,2 % | +19.418 | |||
| Oct 202614 Tage | 13,4 % | +21.336 | |||
| Mar 2027168 Tage | 10,3 % | −5.286 | |||
| Jun 2027259 Tage | 30,4 % | −18.968 | |||
| Nov 202649 Tage | 12,4 % | +4.537 | |||
| Oct 2026 W097 Tage | 6,7 % | +1.899 |
Größte Positionen: 27.000 34,0 % von 26.232 offenen (+8.567 Calls / −348 Puts) · 23.000 34,9 % von 25.328 offenen (−370 Calls / +8.480 Puts) · 20.800 90,7 % von 9.287 offenen (+46 Calls / −8.381 Puts). Das sind Strikes, keine Level.
Nenner ist das gemessene offene Interesse (764.997 Kontrakte).
05Einordnung
Über dem Gamma Flip bei 25.219 dämpfen Dealer-Hedgingflüsse Bewegungen; Rücksetzer treffen dort tendenziell auf Absicherungsnachfrage.
An der Call Wall bei 26.000 steigt der Hedging-Druck der Dealer; das Level markiert die größte Call-Gamma-Konzentration.
An der Put Wall bei 23.000 konzentriert sich absicherungsgetriebenes Open Interest; dort ist die Hedging-Aktivität der Dealer erhöht.
Das HVL bei 25.219 markiert die Zone, in der das Gamma-Profil kippt; um dieses Level wechselt das Dealer-Hedging die Richtung.
Keine Anlageberatung und keine Anlageempfehlung. Handeln auf eigenes Risiko.
06Unsere Haltung
07Marktbild
Der Freitag endete ohne Berührung eines Pols: das Hoch bei 25.748 blieb 252 Punkte unter der Call Wall, das Tief bei 25.033 blieb weit über der Put Wall. Verletzt wurde intraday nur die damalige Regimegrenze, und genau das ist in die gemessene Landschaft eingegangen. Sie liegt heute 137 Punkte tiefer bei 25.219, während Call Wall und Put Wall unverändert stehen.
Gemessen an den Market-Maker-Konten, Stand 02.10.2026 mit zwei Handelstagen Alter und voller Abdeckung des Open Interest, steht die Positionierung im Gamma Long. Entscheidend ist die Größenordnung: der Nachhedge aus Gamma je 100 Punkte liegt unter zehn FDAX, das gemessene Netto-Gamma am Spot ist flach. Das Buchdelta von rund 2.017 FDAX-Äquivalenten long ist Basis-Hedge und wird über Futures derselben Konten gedeckt, nicht über die Bewegung im Markt.
Nach oben steht die Call Wall seit 4 Handelstagen bei 26.000, Qualität laut Cockpit mittel, Struktur gemischt mit 43 Prozent des Umfeld-Gamma direkt am Strike; verteilte Wände bremsen früher, liegen hier aber 708 Punkte und damit 2,35 Expected Moves entfernt. Die Put Wall steht seit 6 Handelstagen bei 23.000, ebenfalls mittlere Qualität, und ist als Tagesmarke ohne Funktion. Dazwischen arbeiten die Reibungszonen bei 25.800, 25.500 und 25.000 sowie die Frontmonats-Magnete 25.200, 25.600 und 25.700, an denen das Hedging im nahen Verfall am aggressivsten ist.
Die Volatilität ist nicht billig: VDAX 18,90 liegt im 87. Perzentil der letzten 90 Handelstage, Stress ist also bereits gepreist, und gegen eine realisierte Bewegung von 12,99 steht eine Prämie von 5,9 Punkten. Teure Absicherung stützt die Dämpfungsthese, der Skew-Quotient von 1,28 zeigt zugleich erhöhte Absicherungsnachfrage, und die Mixon-Schiefe steigt vom nahen Verfall mit 17,5 Prozent auf 23,9 Prozent im Dezember. Vanna am Spot ist mit +6.849 positiv: fällt die implizite Vol nach dem ISM, laufen mechanische Dip-Käufe, zieht sie an, verkaufen die Dealer in die Schwäche. Die VSTOXX-Terminstruktur ist mit 0,98 neutral, am Freitag ebenfalls neutral.
Am Freitag verkauften die Kundenkonten in der Zone zwischen Put Wall und Spot netto 2.115, der Eigenhandel kaufte 1.309, die Market Maker 806; unter der Put Wall verkauften die Kundenkonten 3.578, die Market Maker kauften 2.809. Der größte Einzelfluss lief im 28.000er Call zum 18.12.: Eigenhandel +2.550, Market Maker -2.543. Davon zu trennen ist der Bestand: die Market Maker halten 24.251 Calls long und 7.313 Puts short, netto +16.938 bei 764.997 im gemessenen Open Interest, also 2,2 Prozent; je Seite sind das 8,5 Prozent der Calls und 1,5 Prozent der Puts. Je Verfall kippt das Bild, Oct 2026 steht bei 13,4 Prozent (+21.336), Jun 2027 bei 30,4 Prozent (-18.968). Dichte zeigen die Strikes 27.000 mit 34,0 Prozent, 23.000 mit 34,9 Prozent und 20.800 mit 90,7 Prozent.
Dazu der Verfallskonflikt: Jun 2027 trägt das negative Gamma (netto -1,1) und drückt nach unten, Oct 2026 W09 trägt das positive (netto +1,1) und hält dagegen. Die Konfidenz aller Szenarien ist deshalb gesenkt. Der nahe Verfall steht in vier Kalendertagen am 09.10., der große Oktober-Verfall am 16.10. in zehn Tagen; der Markt läuft im Pre-OPEX-Fenster, und nach dem Verfallstag wird die Gamma-Landschaft neu gemischt. Als Rahmen: der DAX notiert über dem SMA200 bei 24.833 und unter dem SMA50 bei 25.843, die US-Futures stehen mit ES -0,12 Prozent leicht im Minus, EUR/USD -0,37 Prozent, und um 16:00 folgt der ISM Services PMI.
08Szenarien
- Zone
- 25.219 bis 25.292, direkt am Wendepunkt (Zero Gamma)
- Bestätigung
- Hohes Volumen läuft in die Zone und der Preis stallt dort (Absorption), kein akzeptierter Handel unter 25.219 nach dem US-Cash-Start.
- Ziel
- 25.500 als nächste Reibungszone, dahinter der Vol Trigger bei 25.578
- Zone
- 25.200 bis 25.219, die Regimegrenze selbst
- Bestätigung
- Zwei Viertelstunden Handel unter 25.219 ohne Rückkauf, mit anziehendem Volumen in die Schwäche.
- Ziel
- 25.103 Put Transition, dahinter der Strike 25.000
- Zone
- 26.000, direkt am Pol
- Bestätigung
- Absorption am Strike, also hohes Volumen bei stehendem Preis statt dünner Fortsetzung.
- Ziel
- 25.800 als erste Reibungszone darunter